

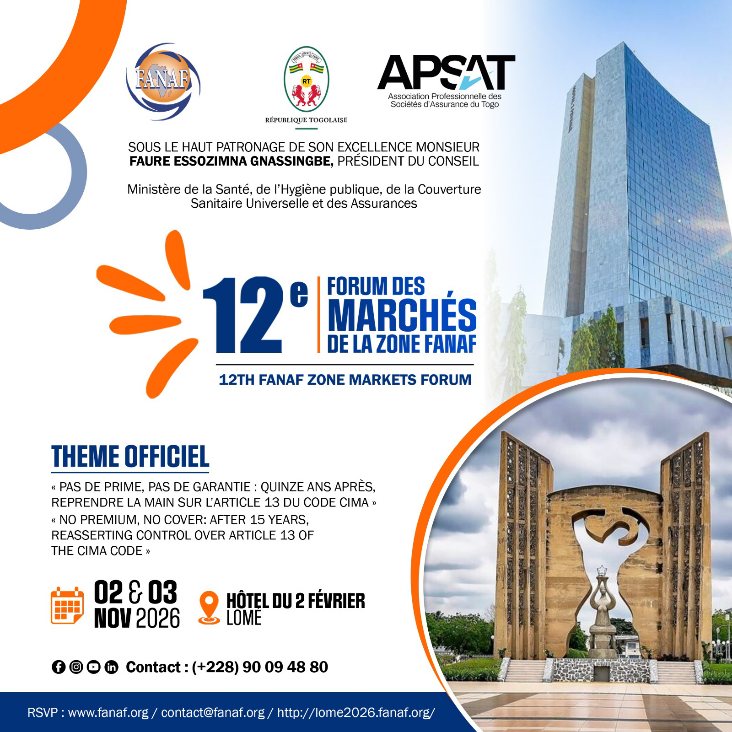
Quinze ans après son adoption, l’article 13 du Code CIMA est au cœur des débats du 12ᵉ Forum de la FANAF, ouvert le 2 novembre 2026 à Lomé. Face à la résurgence des arriérés de primes et au relâchement de la discipline de paiement, les acteurs du secteur entendent restaurer les fondamentaux d’un marché africain des assurances financièrement solide et durable.L’assurance ne saurait être une promesse sans contrepartie, encore moins un engagement privé de son indispensable socle financier. C’est autour de cette exigence de rigueur que la Fédération des Sociétés d’Assurances de Droit National Africaines (FANAF), en collaboration avec l’Association Professionnelle des Sociétés d’Assurance du Togo (APSAT), a ouvert, lundi 2 novembre 2026 à Lomé, les travaux de son 12ᵉ Forum, placés sous le thème : « Pas de prime, pas de garantie : quinze ans après, reprendre la main sur l’article 13 du Code CIMA ».
Cette rencontre de haut niveau entend remettre au centre des pratiques assurantielles une règle aussi simple que fondamentale : aucune garantie ne saurait prendre effet sans le paiement effectif de la prime correspondante. Au-delà d’un rappel réglementaire, l’enjeu est de restaurer une discipline financière dont dépend, en grande partie, la crédibilité des compagnies d’assurance et la pérennité de l’ensemble du marché communautaire.Adopté le 11 avril 2011 à N’Djaména, au Tchad, par le Conseil des ministres en charge des Assurances des États membres de la zone CIMA, le règlement N°0001/CIMA/PCMA/PCE/2011 avait consacré une réforme majeure de l’article 13 du Code des assurances.
Cette disposition a instauré le principe du paiement préalable de la prime avant toute prise d’effet ou tout renouvellement du contrat, suivant le mécanisme dit Cash Before Cover.Une réforme ambitieuse qui entendait tourner définitivement la page de l’assurance à crédit, endiguer l’accumulation des impayés et assainir les états financiers des sociétés d’assurance. Son ambition était claire : permettre aux compagnies de disposer d’une trésorerie saine, de consolider leurs capacités financières et, surtout, d’honorer avec célérité leurs engagements envers les assurés en cas de sinistre.
Quinze années après, le constat appelle toutefois à la vigilance. Si cette réforme a incontestablement contribué à structurer le marché, son application connaît un essoufflement préoccupant. Les facilités de paiement consenties en dehors du cadre réglementaire, la recherche effrénée de parts de marché et certaines pratiques concurrentielles ont progressivement fragilisé la discipline initialement instaurée.C’est précisément cette contradiction entre l’exigence du texte et les réalités du terrain que le 12ᵉ Forum de la FANAF entend examiner sans complaisance.
Pendant deux jours, les participants s’attacheront à dresser un état des lieux comptable des arriérés de primes qui pèsent sur les bilans des compagnies, à identifier les ressorts du relâchement observé et à dégager des mécanismes susceptibles de rétablir une application rigoureuse de la réglementation.Il s’agira également de promouvoir une responsabilité collective entre les différents acteurs du marché, afin de mettre un terme aux pratiques de paiement irrégulières et aux formes de concurrence déloyale qui compromettent l’équilibre financier du secteur. Car, à force de privilégier la conquête commerciale au détriment de la discipline, l’assurance risque de fragiliser le socle même sur lequel repose la confiance des assurés.
Prenant la parole à l’ouverture des travaux, le ministre de la Santé, de l’Hygiène publique, de la Couverture universelle et des Assurances, Jean-Marie Koffi Tessi, a salué l’initiative de la FANAF, qu’il considère comme une démarche salutaire pour l’avenir du marché africain des assurances.Revenant sur la portée de la réforme de 2011, il a rappelé qu’elle avait permis de mettre un coup d’arrêt à l’assurance à crédit, avec des retombées significatives : assainissement des bilans, restauration de la trésorerie, réduction des arriérés de primes et renforcement de la capacité des compagnies à indemniser convenablement et dans les délais les assurés victimes de sinistres.« Cette réforme a été l’un des plus puissants vecteurs de crédibilité et de structuration de notre marché commun », a-t-il fait observer.Le ministre n’a cependant pas éludé les dérives qui ont progressivement érodé les acquis de cette réforme.
La course aux parts de marché, les pressions concurrentielles insuffisamment maîtrisées et certaines pratiques dans la gestion des grands comptes ont, selon lui, favorisé le retour insidieux des impayés.Pour Jean-Marie Koffi Tessi, l’assurance à crédit constitue une menace pour l’équilibre de tout l’écosystème financier. Il a ainsi salué la volonté de la FANAF de susciter une prise de conscience collective et de réconcilier les pratiques professionnelles avec les exigences réglementaires.Votre démarche n’est pas de transgresser la règle, mais d’organiser un sursaut collectif pour contrer l’écart entre le texte et la pratique », a-t-il souligné.
Dans la même dynamique, le président de l’APSAT, André Apélété Azibli, a plaidé pour une prise de responsabilité collective, estimant que la solidité du marché africain des assurances ne saurait se construire sur des pratiques financières approximatives.Pour lui, la rigueur dans l’application de l’article 13 ne constitue nullement une entrave au développement commercial des compagnies. Elle en est, au contraire, l’une des conditions essentielles. La recherche de la performance ne doit donc pas se faire au prix de concessions susceptibles de compromettre l’équilibre financier des entreprises.Il n’y a pas de marché solide sans discipline, pas de croissance durable sans équilibre financier et pas de confiance sans respect des engagements », a-t-il affirmé, avant de rappeler que la concurrence ne saurait justifier l’abandon des exigences réglementaires.Et de poursuivre : « Reprendre la main sur l’article 13, c’est finalement reprendre la main sur notre destin collectif, c’est faire le choix d’une assurance africaine plus disciplinée, plus crédible, plus moderne et plus performante. »
Au fond, le débat ouvert à Lomé dépasse la seule question du recouvrement des primes. Il interpelle la gouvernance, la responsabilité et la vision stratégique des acteurs d’un secteur dont la vocation première demeure la protection des personnes, des biens et des activités économiques.


